लखनऊ नगर निगम के जोन-8 में चेक से टैक्स वसूली पर सवाल, बाउंस होने के बाद दोबारा चेक लगाने का मामला आया सामने
राजस्व वसूली के आंकड़ों में बढ़ोतरी दिखाने के लिए चेक लगाने की आशंका, नगर आयुक्त की निगरानी और जिम्मेदारी तय करने पर उठे सवाल

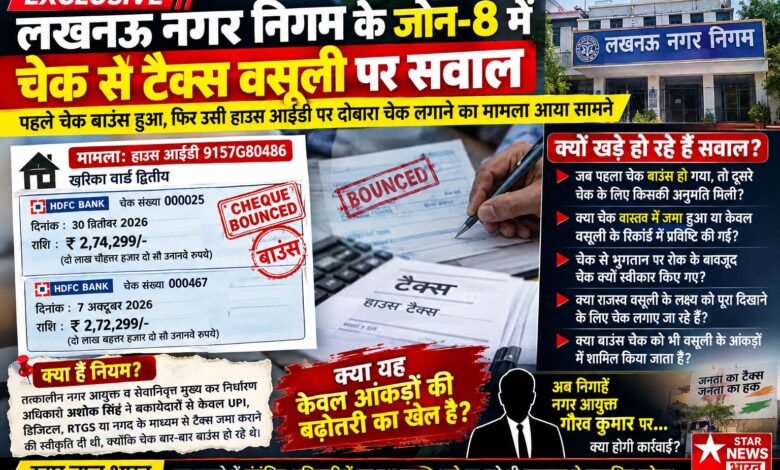
एक्सक्लूसिव: लखनऊ नगर निगम के जोन-8 में चेक से टैक्स वसूली पर सवाल, बाउंस होने के बाद दोबारा चेक लगाने का मामला आया सामने
पहले 2.74 लाख रुपये का चेक लगाया, बाउंस होने की जानकारी; फिर उसी हाउस आईडी पर दूसरा चेक लगाने का दावा
राजस्व वसूली के आंकड़ों में बढ़ोतरी दिखाने के लिए चेक लगाने की आशंका, नगर आयुक्त की निगरानी और जिम्मेदारी तय करने पर उठे सवाल
रितेश श्रीवास्तव-ऋतुराज
लखनऊ। नगर निगम में हाउस टैक्स की वसूली को लेकर एक नया मामला सामने आया है। नगर निगम के जोन-8 में एक बकायेदार की हाउस आईडी पर चेक के जरिए टैक्स जमा कराने की प्रक्रिया सवालों के घेरे में है। आरोप है कि पहले चेक बाउंस होने के बाद उसी हाउस आईडी पर दोबारा चेक लगाया गया। यदि यह मामला सही पाया जाता है, तो इससे राजस्व वसूली की प्रक्रिया और संबंधित अधिकारियों की कार्यप्रणाली पर गंभीर सवाल खड़े हो सकते हैं।
एक हाउस आईडी, दो चेक और तारीखों का पूरा मामला
मामला खरिका वार्ड द्वितीय की हाउस आईडी 9157G80486 से जुड़ा है। उपलब्ध जानकारी के अनुसार, इस हाउस आईडी पर बकायेदार की ओर से एचडीएफसी बैंक का चेक संख्या 000025, जिसकी धनराशि 2,74,299 रुपये बताई गई है, 30 सितंबर 2026 को लगाया गया था। जानकारी के मुताबिक, यह चेक बाउंस हो गया।
इसके बाद इसी हाउस आईडी पर चेक संख्या 000467, जिसकी धनराशि 2,74,299 रुपये बताई गई है, 7 अक्टूबर 2026 को लगाए जाने की जानकारी सामने आई है।
यहां सबसे बड़ा सवाल यही है कि जब पहला चेक बाउंस हो गया था, तो दूसरे चेक के जरिए भुगतान की प्रक्रिया किस नियम और किस सक्षम अधिकारी की अनुमति के आधार पर आगे बढ़ाई गई? क्या दूसरे चेक की वास्तविक स्थिति की जांच की गई? क्या बकाया धनराशि वास्तव में नगर निगम के खाते में जमा हुई या केवल वसूली के रिकॉर्ड में चेक लगाए जाने की प्रविष्टि की गई? जबकि नियम यह है कि यदि चेक बाउंस होता है तो बाउंसिंग चार्ज जमा कराया जाता है क्या यह राशि जमा कराई गई और सबसे बड़ी बात यह है कि जब ots योजना चल रही तो इस बड़े बकायेदार को इस योजना का लाभ क्यों नही दिया गया, जानकारो की माने तो मामला कुल मिलाकर यह है कि जब 30 को चेक लगाया गया और यदि वह चेक बाउंस न हुआ होता तो फिर उसी अमाउंट का चेक 7 अक्टूबर को फिर से क्यों लगाया गया जबकि इस चेक बाउंस के चलते जो पैसा तत्काल राजस्व में जमा होना चाहिए था उस करदाता को 2 हफ्ते से ज्यादा का समय मिल गया क्या इस मामले में अधिकारी या कर्मचारी की भूमिका संदिग्ध नही है की उक्त भवन स्वामी को फायदा पहुचाने के लिए वक़्त दिया गया।।
इन सवालों का जवाब संबंधित अभिलेखों की जांच के बाद ही स्पष्ट हो सकेगा।
चेक से भुगतान पर रोक के निर्देश का दावा
बताया जा रहा है कि चेक बाउंस होने की बढ़ती घटनाओं को देखते हुए तत्कालीन नगर आयुक्त और सेवानिवृत्त मुख्य कर निर्धारण अधिकारी अशोक सिंह के कार्यकाल में बकायेदारों से यूपीआई, डिजिटल भुगतान, आरटीजीएस अथवा नकद के माध्यम से हाउस टैक्स जमा कराने की व्यवस्था को स्वीकृति दी गई थी।
यदि चेक से भुगतान स्वीकार न करने के निर्देश प्रभावी थे, तो यह जांच का विषय है कि जोन-8 में संबंधित चेक किस आधार पर स्वीकार किए गए और उन्हें वसूली प्रक्रिया में क्यों शामिल किया गया। इस संबंध में जारी आदेश, उसकी प्रभावी अवधि और संबंधित अधिकारियों को दिए गए निर्देशों की पुष्टि आवश्यक है।
क्या वसूली का लक्ष्य पूरा दिखाने के लिए लगाए जा रहे चेक?
नगर निगम में राजस्व वसूली का लक्ष्य पूरा करने और पिछले वर्ष के मुकाबले बेहतर प्रदर्शन दिखाने पर जोर रहता है। ऐसे में यह सवाल उठना स्वाभाविक है कि कहीं चेक लगाने को ही वसूली मानकर आंकड़ों में बढ़ोतरी तो नहीं दिखाई जा रही।
आरोप है कि कुछ मामलों में राजस्व निरीक्षक वसूली के लक्ष्य को पूरा दिखाने के लिए चेक लगा देते हैं, जिससे तत्काल वसूली की प्रविष्टि दर्ज हो जाती है और अधिकारियों के स्पष्टीकरण संबंधी नोटिस से बचने का रास्ता बन सकता है। हालांकि, जोन-8 के इस मामले में ऐसा हुआ है या नहीं, इसकी पुष्टि जांच और लेखा अभिलेखों से ही हो सकती है।
महत्वपूर्ण सवाल यह है कि नगर निगम की वसूली रिपोर्ट में चेक जमा होने, चेक क्लियर होने और वास्तविक रूप से खाते में धनराशि आने की स्थिति को किस तरह दर्ज किया जाता है? यदि बाउंस हुए चेक को भी वसूली के आंकड़ों में शामिल किया जाता है, तो राजस्व की वास्तविक स्थिति और रिपोर्ट में दर्ज आंकड़ों के बीच अंतर की आशंका पैदा होती है।
नगर आयुक्त गौरव कुमार से जांच की अपेक्षा
अब निगाहें नगर आयुक्त गौरव कुमार पर हैं कि वह इस मामले में क्या कदम उठाते हैं। संबंधित हाउस आईडी की टैक्स लेजर रिपोर्ट, दोनों चेकों की स्थिति, बैंक से प्राप्त सूचना, कैशबुक, राजस्व वसूली रजिस्टर और संबंधित राजस्व निरीक्षक की भूमिका की जांच से पूरे मामले की स्थिति स्पष्ट हो सकती है।
साथ ही, यह भी जांचना जरूरी होगा कि क्या जोन-8 में अन्य बकायेदारों के मामलों में भी बाउंस हुए चेक दोबारा लगाए गए हैं और क्या ऐसे चेकों को वसूली के आंकड़ों में शामिल किया गया।
सवाल साफ है—नगर निगम को वास्तविक राजस्व चाहिए या केवल वसूली के आंकड़ों में बढ़ोतरी?
जनता के टैक्स से चलने वाली व्यवस्था में पारदर्शिता और जवाबदेही जरूरी है। यदि नियमों के विपरीत चेक स्वीकार किए गए या बाउंस होने के बावजूद वसूली के आंकड़ों में उन्हें शामिल किया गया, तो जिम्मेदारी तय होनी चाहिए। वहीं, यदि प्रक्रिया नियमानुसार हुई है, तो नगर निगम को अभिलेखों के आधार पर स्थिति स्पष्ट करनी चाहिए।
अब चेक से नही लिया जाएगा बकाया हाउस टैक्स-जोंनल अधिकारी
जोन 8 के जोंनल अधिकारी डॉ आशीष सिंह ने जानकारी देते हुए कहा कि मामला संज्ञान में आया है इस मामले की जाँच की जाएगी, सभी राजस्व निरीक्षकों को निर्देश दे दिया गया है कि बकाए हाउस टैक्स की रकम चेक से नही ली जाएगी सभी पेमेंट डिजिटल व नगद जमा किये जायेंगे यदि कोई भी जिम्मेदार अधिकारी चेक से बकाया टैक्स जमा कराता है तो उस पर विभागीय कार्यवाई की जाएगी।